 Google ウォレットに関する記事
Google ウォレットが変える金融アプリの基準は「支払い」から「財布」へ
スマートフォン決済が珍しくなくなった今、金融アプリの価値は「レジで払えるか」だけでは測れない。カードを探さずに済むか、移動の準備までまとめて任せられるか、そして何を預けているのかがすぐ分かるか。Google ウォレットを使うと、決済アプリの競争軸が支払いから日常の段取りへ移っていることが見えてくる。
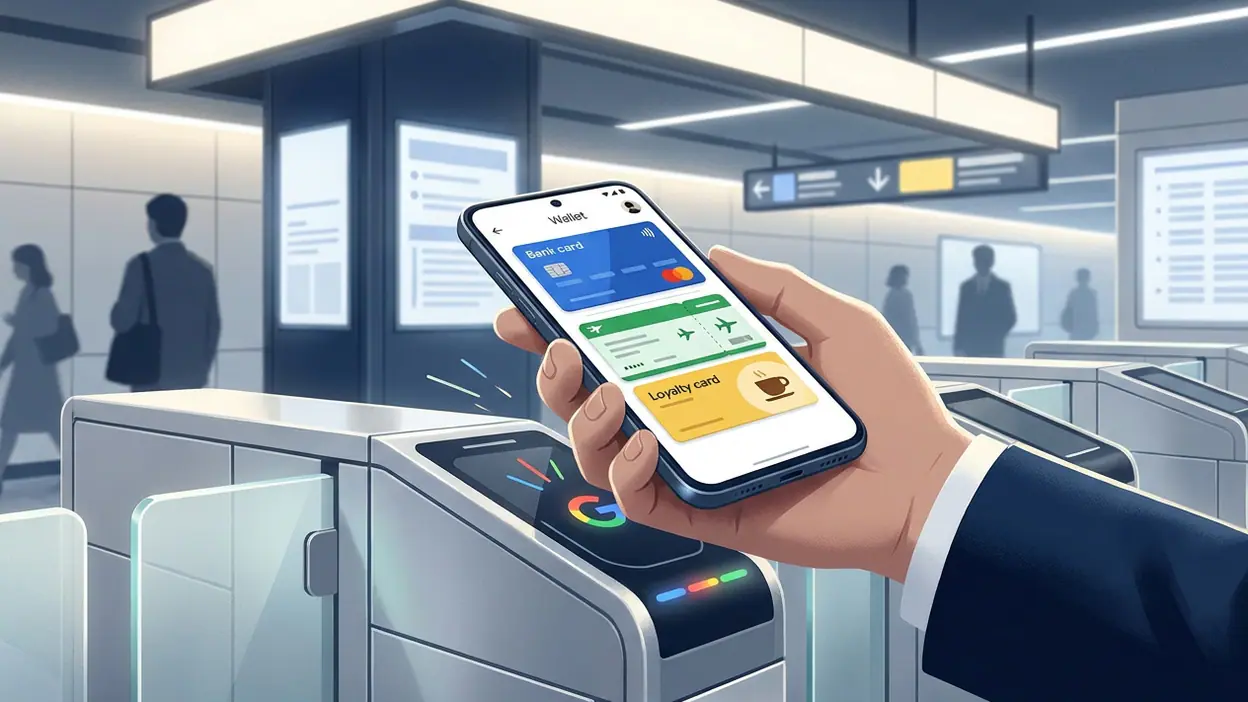
このアプリの役割は、現金を電子化することにとどまらない。対応するクレジットカードやデビットカード、交通系のパス、搭乗券やポイントカードなどを一か所に集め、必要な場面で呼び出す。使い勝手の核心は、決済機能の多さよりも、財布の中身をスマートフォン上で迷わず扱えることだ。そこに、金融アプリ全体が向かう方向と、まだ追いついていない部分の両方が表れている。
支払いの先にある、新しい財布の基準
いま期待されるのは「使える」より「すぐ使える」
決済アプリの最低限の基準は、すでにかなりはっきりしている。支払いを短い手順で完了できること、本人確認やカード登録が理解しやすいこと、利用後に記録を確かめられること。毎日使う道具だから、操作の一つひとつに説明を求められるようでは困る。起動して、目的のカードを見つけて、支払う。この流れが自然に身につくことが、いまや特別な長所ではなく土台になった。
Google ウォレットで便利さを感じるのは、カードを登録したあとに、支払い以外の用事も同じ場所へ寄せられる点だ。財布からカードを出す、別のアプリで搭乗券を探す、会員証を思い出す、といった細かな切り替えが減る。スマートフォンをかざすだけで支払えることは分かりやすい利点だが、より長く効いてくるのは、出かける前後の探し物を減らすことだ。
この記事で紹介したアプリ


ただし、登録できるカードやパス、利用できる機能は国や発行元、サービスごとに異なる。アプリに入れたいものが必ず追加できるわけではなく、対応状況を確認する手間は残る。便利さを実感するまでの速さが、ユーザーの期待に対してまだ一様ではないのは、カテゴリー全体の課題でもある。
最も強い合図は、財布の中身を広げたこと
このアプリから読み取れる最も大きな変化は、支払い手段と本人の生活にまつわるパスを、同じ「持ち物」として扱う発想だ。金融アプリは長く、残高や送金、決済のような機能ごとに分かれてきた。ところが現実の財布には、銀行カードだけでなく、交通の乗車券や会員証、旅行の書類も入っている。ユーザーが持ち歩くもののまとまりに合わせて、アプリ側の分類も変わり始めた。
この変化は、機能を足したというだけではない。アプリを開く理由を、買い物の瞬間から、通勤や旅行、店舗での受付まで広げる。使う場面が増えれば、アプリは端末の中で定位置を得やすい。日々の利用に結びつく「財布の中身を一か所に置く」という設計こそ、Google ウォレットが示す強い合図だ。
従来の決済アプリの作法は、まだ根強い
もちろん、基本の作法は大きく変わっていない。支払いの場面ではすばやさが最優先で、カードを選ぶ操作は分かりやすくなければならない。登録済みの支払い方法を提示し、対応する読み取り端末にかざす。支払いが成立したことを確かめる。こうした流れは、スマートフォン決済の標準として定着している。
一方で、従来の作法だけでは、利用後の安心や管理まで十分に説明できない。どのカードを使ったか、パスがいつ必要か、登録した情報をどう扱うか。画面に機能が並んでいても、情報のまとまりが利用者の目的と一致しなければ、財布をそのまま移したとは言いにくい。素早い決済は入口であり、信頼できる管理がなければ日常の道具にはなりきれない。
「金融アプリは金融だけ」という境界を揺らす
Google ウォレットが挑戦しているのは、金融アプリを口座や送金だけの場所とみなす境界だ。PayPalはオンラインでの支払いと送金を中心に、ユーザーや店舗とのやり取りを支える。バイナンスは暗号資産の売買や管理を前面に出し、野村證券のアプリは資産運用の確認と取引を扱う。いずれも金融に関係するが、利用者がアプリを開く用事はそれぞれ異なる。

カード、パス、チケットなど、毎日の必需品にすばやく安全にアクセス
それらと比べると、Google ウォレットは資産の運用や送金より、現実の場面で提示する「持ち物」に軸を置いている。ぱち簿のように特定の支出を記録するアプリも、利用者の行動を記録して振り返ることに価値を置く。つまり金融カテゴリーはひとつの大きな箱ではない。お金を動かす、育てる、記録する、支払いに使うという異なる仕事が並び、これからは用途に応じてアプリ間の境界が見直される。
古くなりつつあるのは、金融アプリなら金融機能だけを充実させればよい、という考え方だ。ユーザーは銀行、交通、買い物、旅行を別々の画面で意識していない。目的地へ行く、必要なものを買う、手続きを済ませる。その一連の行動を支えるものとして、アプリの便利さを判断する。カテゴリーを機能の名前で区切るだけでは、実際の使われ方を捉えにくくなっている。
競争相手が示すものと、まだ届かない標準
関連アプリを並べると、競争の焦点がひとつではないことが分かる。PayPalは相手に送る、またはネット上で決済する場面を分かりやすくし、証券アプリは資産の状態と取引の判断材料を扱う。暗号資産アプリでは価格変動や売買の管理が中心となる。これらはGoogle ウォレットの代替ではないが、利用者が求めるのは単なる「金融機能」ではなく、特定の場面で迷わず用事を終えられることだと教えてくれる。
それぞれのアプリに共通して問われるのは、必要な情報へ早く着けるか、操作の結果を確かめられるか、安心して使い続けられるかだ。Google ウォレットの場合、その問いはカードやパスが使える場所と、登録後に見つけやすいかどうかに置き換わる。アプリに集約できるものが増えるほど、探しやすさと整理の仕方は、単なる見た目ではなく機能そのものになる。
ここから見えてくる新しい標準は、機能の数ではなく、生活上の用事を途切れさせないことだ。支払い、乗車、入場、会員確認のたびに、別々のサービスを探し直さずに済む。ユーザーが何をしたいかに沿って必要なものが見つかり、使ったあとの状態も理解できる。決済アプリが財布を名乗るなら、カードを保存するだけでなく、必要な場面に合わせて取り出せるところまで担う必要がある。
カテゴリーの遅れは、対応範囲と見通しの悪さにある
その標準に対し、金融アプリはまだ二つの点で遅れている。第一に、対応サービスの差が利用体験を左右することだ。カードや交通機関、発行元によって使える機能が異なれば、アプリに集めたいものが集まらず、結局は物理カードや別アプリを残すことになる。ひとつの画面に収まるという期待が高まるほど、対応状況のばらつきは目立つ。
第二に、便利さの裏側にある管理を、利用者が理解しやすい形で示す必要がある。決済手段や個人に結びつく情報を預ける以上、登録内容の確認や削除、利用できる範囲の把握は難しくあってはならない。機能が増えるほど、安心のための説明が埋もれる危険もある。便利さを増やしながら、何がどこに保存され、いつ使えるのかを明瞭に保つことは、今後のアプリに欠かせない基準だ。
利用者にとっての変化は、わずかな時短だけではない。カードを持ち歩く量が減り、必要なものを探す場所が絞られ、出先での準備が単純になる。その一方で、アプリに対応していない場面では従来の財布へ戻る必要があり、スマートフォンに頼るほど、充電切れや端末を使えない状況への備えも大切になる。デジタル化は物理的な財布を即座に消すのではなく、持ち物の役割を組み替えていく。
Google ウォレットは、あらゆる金融の用事を一つで解決する万能アプリではない。送金や投資の中心を担うものでもなく、使える機能は対応サービスに左右される。それでも、決済のためだけに開くアプリから、日々の外出を支える財布へと役割を広げた点は重要だ。金融アプリの次の競争は、機能を積み上げることではなく、利用者の生活の流れに沿って、必要なものを確実に使える状態にすること。その基準を測るうえで、このアプリはひとつの実用的な物差しになっている。